Lunedì 21 settembre 2026 il gasolio alla pompa negli Stati Uniti valeva 6,529 dollari al gallone, secondo i prezzi settimanali dell’Energy Information Administration, l’agenzia statistica del dipartimento dell’Energia americano. A febbraio ne costava 3,68. In sette mesi la crisi del gasolio ha quasi raddoppiato il prezzo del carburante che muove camion, trattori e treni merci, mentre il greggio americano continuava a uscire dai pozzi al ritmo di sempre. Il vincolo sta a valle dell’estrazione, nella capacità di trasformare il petrolio in distillati.
Il 22 settembre, a margine dell’Assemblea generale delle Nazioni Unite, il presidente americano Donald Trump ha detto che gli Stati Uniti producono molto gasolio e ha proposto di non esportarlo. Il segretario al Tesoro Scott Bessent ha confermato che l’amministrazione valuta un blocco totale o parziale delle esportazioni. Il governo tedesco ha risposto con un contributo statale sul prezzo dei carburanti in vigore dal primo ottobre, dopo che in Germania il gasolio ha toccato i 2,42 euro al litro. In Italia i prezzi medi diffusi dal ministero delle Imprese e del made in Italy il 15 settembre indicavano 2,231 euro al litro sulla rete ordinaria e 2,313 in autostrada, con il taglio delle accise in scadenza il 17 settembre.
Le due sponde dell’Atlantico reagiscono allo stesso modo a un problema che ha la stessa origine. Gli Stati Uniti sono esportatori netti di carburanti raffinati e il loro gasolio è tra i più cari di sempre: 6,23 dollari al gallone il 14 settembre, con un aumento del 68,3 per cento dall’inizio dell’anno, e 6,529 una settimana dopo. Se il governo americano trattiene le proprie esportazioni, l’Europa perde una quota dell’offerta mondiale e si ritrova a contendersi le stesse navi con gli altri acquirenti. La crisi del gasolio arriva così nel punto in cui il mercato energetico incontra la politica industriale.
La strozzatura della raffinazioneLa raffinazione è il passaggio che trasforma il greggio in gasolio, cherosene e benzina. La crisi attuale riguarda questa fase più dell’estrazione. Secondo l’analisi pubblicata da Modern Diplomacy il 15 settembre, Russia e Golfo Persico coprivano insieme quasi il 45 per cento del commercio marittimo mondiale di gasolio; le loro esportazioni nette combinate ad agosto erano inferiori di circa 1,6 milioni di barili al giorno rispetto a febbraio. Gli attacchi ucraini hanno danneggiato capacità di raffinazione russa, la guerra con l’Iran ha disturbato raffinerie ed esportazioni mediorientali. Il presidente americano ha annunciato un’intesa tra Mosca e Kiev per sospendere gli attacchi alle infrastrutture energetiche, e l’Ucraina ha chiesto dettagli prima di impegnarsi. Le raffinerie già colpite richiedono anni per tornare in servizio.
La capacità danneggiata pesa in un mercato che lavorava già al limite. Secondo le stime diffuse dall’analista Fabio Lugano sul blog Scenari Economici, la raffinazione americana opera oltre il 90 per cento della propria capacità, una soglia che rende ogni manutenzione un rischio di scarsità, e l’Italia consuma ogni anno tra i 23 e i 24 milioni di tonnellate di gasolio a fronte di una produzione interna tra i 18 e i 19 milioni: il buco strutturale, di circa 5 milioni di tonnellate, va coperto con le importazioni. Il gasolio è il distillato che alimenta il trasporto pesante, l’agricoltura, le cave e le navi; ogni sua strozzatura si trasmette al costo di ogni merce trasportata più rapidamente di quanto accada con la benzina. Per questo la sua scarsità pesa sull’economia reale in modo diretto.
Hormuz, il collo di bottiglia del distillatoLo Stretto di Hormuz collega il Golfo Persico all’Oceano Indiano e convoglia circa un quinto del gas naturale liquefatto scambiato nel mondo, oltre a una quota rilevante del greggio. Nel settembre 2026 lo stretto è sotto pressione militare: le milizie yemenite degli Houthi hanno esteso il controllo sulla costa del Mar Rosso e attaccato le rotte alternative, mentre droni hanno colpito l’oleodotto Est-Ovest dell’Arabia Saudita, la condotta che consente a Riad di esportare senza passare da Hormuz. Il comando militare americano ha riferito di aver reindirizzato oltre cento navi commerciali. Una versione diffusa attribuisce il blocco del Bab el-Mandeb all’Iran; la ricostruzione dei fatti proposta da Lugano indica il contenzioso tra Arabia Saudita e milizie yemenite, con il transito americano e israeliano che resta regolare. La distinzione conta perché orienta la lettura politica della crisi.
Il punto strategico è che il gasolio non si sostituisce con il greggio. Un paese può avere petrolio in abbondanza e restare senza carburante se non possiede la raffinazione necessaria, e la raffinazione è un’infrastruttura che richiede capitali, autorizzazioni e anni. Gli Stati Uniti stanno sperimentando esattamente questa condizione: estraggono greggio in quantità record e vedono il prezzo del gasolio ai massimi. La loro reazione, trattenere le esportazioni, sposta il problema sull’acquirente successivo. L’Europa è l’acquirente successivo.
Dal gas al carrelloIl prezzo del gasolio misura solo la punta del rincaro. L’energia entra nei prezzi al consumo per due canali: come carburante per il trasporto e come materia prima dei fertilizzanti. Il secondo canale pesa quanto il primo, e agisce più lentamente. L’azoto che nutre i campi si ricava dall’ammoniaca, e l’ammoniaca si produce con il gas naturale: il gas è il costo dominante del fertilizzante azotato. Quando il gas costa molto, la chimica europea spegne gli impianti. Il gruppo INEOS ha annunciato il 22 settembre di aver fermato tutti e tre gli impianti di acetile di Hull, gli ultimi impianti europei di scala mondiale del settore. L’azienda indica il gas europeo a dodici volte il prezzo americano e a otto volte quello cinese su base carbone, e ricorda che quegli impianti usano il gas come combustibile e come materia prima. Le tre unità valgono quasi quattromila posti di lavoro qualificati e alimentano filiere che vanno dai farmaci ai detersivi, dai materiali da costruzione agli esplosivi militari.
Il rincaro è già nei listini. La Banca mondiale rileva che in agosto l’indice dei prezzi dell’energia è cresciuto dell’8,8 per cento, trainato dal gas naturale (+10,1) e dal greggio (+5,7), e prevede per il 2026 un aumento del 16 per cento dei prezzi delle materie prime, sostenuto proprio da energia e fertilizzanti. La FAO misura l’indice dei prezzi alimentari a 133,3 punti in agosto, in crescita dell’1,9 per cento sul mese precedente, con tutte le componenti in rialzo. Gasolio e gas raggiungono il carrello della spesa attraverso il trasporto, i concimi e gli imballaggi.
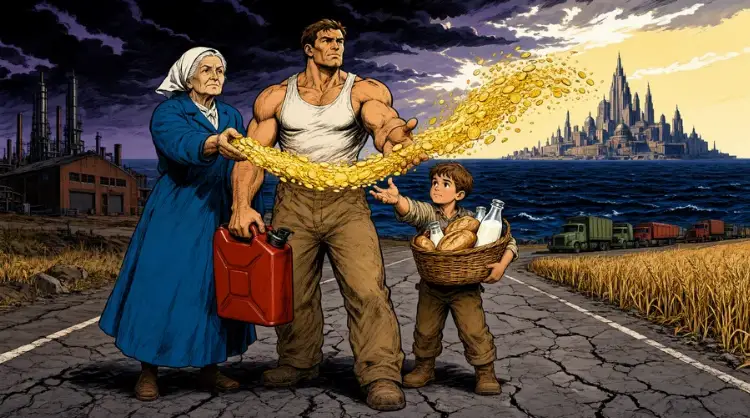
Il conto che i contribuenti europei pagano comincia qui. Passa dal pieno dei camion, prosegue nel prezzo del pane, del latte e del riscaldamento, e arriva alla quota di spesa che lo Stato tampona con debito. Guardare il prezzo alla pompa significa osservare l’ultimo anello di una catena lunga. La crisi del gasolio e quella del gas sono la stessa crisi: un’Europa che ha rinunciato a produrre la propria energia paga il conto all’ingrosso e lo ritrova al dettaglio.
La disfatta pagata dai contribuentiQui entra il paradosso europeo. I governi dell’Unione hanno finanziato e armato l’Ucraina. SIPRI documenta che nel quinquennio 2021-2025 gli Stati europei hanno più che triplicato le importazioni di armi e che l’Ucraina è stata il primo destinatario mondiale di armamenti. Una parte di quel flusso è finita nelle operazioni che hanno colpito la raffinazione russa, e quindi nella catena che ha ridotto l’offerta mondiale di gasolio. L’Europa ha pagato con risorse pubbliche lo sforzo bellico che ha contribuito a rincarare il carburante dei propri camion.
Il caso più netto è il Nord Stream. Il 2 luglio 2026 la procura federale tedesca ha reso noto di ritenere che il sospetto ucraino Serhii K. abbia agito su ordine delle autorità statali ucraine; l’uomo era stato arrestato in Italia nell’agosto 2025 su mandato europeo e poi estradato in Germania, e nega gli addebiti. Un’ipotesi più radicale, sostenuta dal giornalista Seymour Hersh e respinta da Washington, indica una regia americana; resta un’allegazione priva di riscontri primari. Il dato documentato è l’ordine attribuito a autorità statali ucraine per un attacco alla condotta che riforniva l’Europa di gas a basso costo.
La catena dei costi è questa. L’Europa finanzia e arma un attore; quell’attore colpisce infrastrutture energetiche russe e il gasdotto che riforniva l’Europa; la riduzione dell’offerta spinge in alto i prezzi dei distillati; i contribuenti europei pagano il rincaro alla pompa e sulla bolletta. Il denaro pubblico europeo concorre a produrre lo scompenso energetico che ricade sugli stessi contribuenti. La deduzione si ferma alla catena dei costi e a chi la sostiene, senza postulare una regia unica. L’effetto resta documentabile anche senza un mandante occulto: bastano le decisioni prese a Bruxelles e nelle capitali, i trasferimenti di armi e gli attacchi che ne sono seguiti.
Il denaro pubblico europeo concorre a produrre lo scompenso energetico che ricade sugli stessi contribuenti.Armi europee, conti americani
Il riarmo europeo ha una controparte contabile. SIPRI calcola che tra il 2016-2020 e il 2021-2025 le esportazioni americane di armi sono cresciute del 27 per cento, portando gli Stati Uniti al 42 per cento del mercato globale, mentre le esportazioni americane verso l’Europa sono aumentate del 217 per cento e le importazioni europee del 210 per cento. Per la prima volta in vent’anni la quota maggiore dell’export americano di armi è andata all’Europa, il 38 per cento, superando il Medio Oriente. L’Europa si riarma comprando americano, e i contratti si pagano in dollari.
Il meccanismo è finanziario prima che militare. Ogni acquisto di armi americane è una domanda di dollari, e ogni domanda di dollari sostiene la valuta che l’Europa non emette. Lo stesso vale per il gasolio: le importazioni di distillati si regolano in dollari, e un prezzo più alto significa più dollari da procurarsi. La dipendenza energetica e la dipendenza militare convergono nello stesso punto, il mercato valutario, e producono lo stesso effetto, la domanda di moneta americana.
Il dollaro e il dilemma di TriffinLa valuta americana resta la prima moneta di riserva. Secondo la composizione ufficiale delle riserve valutarie del Fondo monetario internazionale, il dollaro copriva il 56,42 per cento delle riserve allocate nel quarto trimestre del 2025, in calo dal 59,40 per cento del 2021, con l’euro al 20,38. Il declino è lento e la posizione resta dominante. Le detenzioni estere di titoli del Tesoro americano valevano 9.269,5 miliardi di dollari a dicembre 2025, con il Giappone primo detentore a 1.185,5 miliardi e la Cina scesa a 684,4 da 760,8 miliardi di gennaio. Il paese che emette la moneta di riserva deve fornire liquidità al mondo attraverso i propri disavanzi: è il dilemma di Triffin. Più il mondo usa il dollaro, più gli Stati Uniti devono esportarlo; più lo esportano, più la loro posizione finanziaria si indebita verso l’estero. La domanda di dollari è la condizione dell’egemonia, e va alimentata.
Un’Europa in difficoltà energetica e industriale alimenta quella domanda in due modi. Compra a prezzi più alti beni e carburanti denominati in dollari, e cerca capitali presso i mercati che quei dollari li detengono. La debolezza europea diventa così una funzione della forza del dollaro. Questa è la parte documentabile della vicenda: il nesso tra prezzi energetici, acquisti in dollari e domanda di titoli americani si legge nei dati, senza bisogno di attribuire intenzioni.
Dal 1948 al nuovo piano MarshallIl precedente storico ha un nome. Tra il 1948 e il 1952 gli Stati Uniti trasferirono 13,3 miliardi di dollari a diciassette paesi europei con il piano Marshall, il programma di ricostruzione che legò l’Europa al dollaro, aprì i mercati al capitale americano e convertì la ricostruzione in una rendita per l’industria statunitense. La tesi dichiarata di questo articolo è che la strozzatura energetica del 2026 stia preparando una riedizione di quella funzione: un’Europa più debole e più indebitata che si finanzia presso Washington, sostenendo la domanda della valuta che la domina.
La tesi va esposta come lettura dichiarata. Due obiezioni la limitano. La prima: un’Europa impoverita danneggia anche gli Stati Uniti, che esportano verso il mercato europeo e vi possiedono imprese e asset, e il beneficio resta parziale. La seconda: il dollaro perde quota nelle riserve da anni, e una strategia che puntasse a salvarlo dovrebbe spiegare anche il declino, oltre alla domanda di titoli. La risposta sta nella distribuzione. Dentro gli Stati Uniti, l’energia, l’industria della difesa e la finanza guadagnano dalla debolezza europea; l’export manifatturiero e i settori che investono in Europa la subiscono. La strozzatura del gasolio, il riarmo pagato in dollari e un eventuale nuovo debito comune europeo spostano risorse verso il primo gruppo. La tesi regge come tendenza strutturale, e l’ipotesi di una regia coordinata resta indimostrata.
Il segnale da seguire è il debito. Un’Europa che deve ricostruire capacità energetica, difesa e industria cerca capitali, e i capitali hanno una valuta. Se il nuovo indebitamento prende la forma di debito comune raccolto sui mercati internazionali, la funzione del 1948 si ripete nella sostanza: chi presta decide le condizioni. Il piano Marshall del Novecento fu un trasferimento pubblico, erogato da un creditore unico e legato a condizioni di cooperazione e apertura dei mercati; la sua riedizione passerebbe per i mercati privati e per i titoli del Tesoro americano, dove le condizioni le fissano gli spread e i detentori del debito.
Il gasolio come conto pubblicoIl gasolio è il punto in cui la crisi energetica diventa conto pubblico. Il prezzo alla pompa misura una strozzatura della raffinazione; il prezzo del pane, del latte e del riscaldamento misurano la stessa strozzatura arrivata al dettaglio, passando per i fertilizzanti e il trasporto. Da questa dipendenza passano i pagamenti in dollari, gli acquisti di armi americane e, se la tendenza prosegue, un nuovo ciclo di indebitamento verso Washington. Tre cose diranno se la lettura è corretta: la decisione americana sulle esportazioni di gasolio, l’emissione di debito comune europeo e la quota del dollaro nelle riserve. Il conto che i contribuenti europei stanno già pagando attraversa la pompa, il carrello della spesa e, da lì, il debito.
Fonti
Energy Information Administration, «Weekly U.S. No 2 Diesel Retail Prices», 21 settembre 2026 — eia.gov
TASS, «US diesel prices hit record $6.23 per gallon», 14 settembre 2026 — tass.com
tagesschau, «Hohe Spritpreise: USA prüfen Exportstopp für Diesel», 23 settembre 2026 — tagesschau.de
Sana Khan, «Why Trump’s Ukraine Energy Truce May Not Fix the Global Diesel Crunch», Modern Diplomacy, 15 settembre 2026 — moderndiplomacy.eu
Ministero delle Imprese e del made in Italy, prezzi medi dei carburanti al 15 settembre 2026 — carburanti.mise.gov.it
The Epoch Times (DE), «Tanken immer teurer: E10 bei 2,30 Euro pro Liter», 16 settembre 2026 — epochtimes.de
SIPRI, «Trends in International Arms Transfers, 2025», marzo 2026 — sipri.org
SIPRI, «Global arms flows jump nearly 10 per cent as European demand soars», marzo 2026 — sipri.org
Dipartimento del Tesoro degli Stati Uniti, «Major Foreign Holders of Treasury Securities», dicembre 2025 — ticdata.treasury.gov
Fondo monetario internazionale, Currency Composition of Official Foreign Exchange Reserves (COFER), 2025 — data.imf.org
Dipartimento di Stato degli Stati Uniti, Office of the Historian, «The Marshall Plan, 1948-1952» — history.state.gov
Deutsche Welle, «Nord Stream blast ordered by Ukraine, say German prosecutors», 2 luglio 2026 — dw.com
Al Jazeera, «Saudi Arabia cancels oil to Europe over East-West pipeline blast», 16 settembre 2026 — aljazeera.com
Asia Times, «Hormuz crisis needs one negotiation, not three», 16 settembre 2026 — asiatimes.com
Middle East Eye, «US military says 103 commercial ships redirected in Iran blockade», 15 settembre 2026 — middleeasteye.net
Fabio Lugano, «Trump minaccia di bloccare l’export di gasolio: l’Europa trema», Scenari Economici, 23 settembre 2026 — scenarieconomici.it
INEOS, «INEOS Idles Europe’s last world-scale Acetyls plant as Energy prices hit 12 times US level», 22 settembre 2026 — ineos.com
Il Vaso di Pandora, «Germania: fine dell’equilibrio, verso l’ignoto», con Marco Della Luna e Fabio Lugano, 22 settembre 2026 — youtube.com
Organizzazione delle Nazioni Unite per l’alimentazione e l’agricoltura, «FAO Food Price Index», agosto 2026 — fao.org
Banca mondiale, «Commodity Markets — Pink Sheet», settembre 2026 — worldbank.org